La tokenisation des terres agricoles
Innovation financière ou nouvelle étape de la financiarisation du foncier ?
Une exploitation agricole fractionnée en milliers de jetons numériques, acquis et revendus en quelques clics sur un marché mondial : l'image peut paraître incongrue, tant la terre a longtemps été tenue pour le facteur de production le moins mobile qui soit. Pour autant l'appropriation de terres lointaines par des acteurs étrangers n'a, en soi, rien de nouveau : les colonisations du XIXe siècle en furent une forme. Le phénomène a toutefois pris une dimension nouvelle après la crise de 2007, sa financiarisation a participé à faire du foncier agricole une marchandise pour le capital, un actif pouvant être acquis à distance, mis en portefeuille et dont la vocation est d'être fructifiée comme un placement classique[1]. La tokenisation prolonge cette mutation à l'extrême[2].
Résumé et points clefs stratégiques
Pour la finance dans son ensemble, le phénomène de la tokenisation n'a rien d'anecdotique. Au printemps 2026, le marché des actifs réels tokenisés a franchi le seuil des 33 milliards de dollars de valeur. En croissance de plusieurs centaines de pourcents en un peu plus d'un an, le marché est porté par des acteurs aussi centraux que BlackRock ou Franklin Templeton[3]. L'emballement concerne d'abord les bons du Trésor, le crédit privé et l'or, le foncier agricole n'en représente qu'une frange marginale et embryonnaire. Ce caractère émergent est justement ce qui motive cette note, en ce que ce sujet se construit aujourd'hui assez largement hors du regard des pouvoirs publics ou des analystes agricoles. La gestion du foncier est pourtant un sujet éminemment (géo)politique, et ses implications touchent à la souveraineté[4].
La tokenisation des terres agricoles constitue en réalité une nouvelle phase de la financiarisation du foncier, un phénomène donc plutôt ancien, dont elle prolonge les logiques (captation de rente, dissociation entre propriété et exploitation, éloignement des centres de décision) tout en les déplaçant sous une forme fractionnaire, plus liquide et difficilement traçable. La tokenisation questionne ce qui semble être, aujourd'hui, un angle mort de la souveraineté : les dispositifs européens et français de contrôle foncier, conçus pour détecter des acquisitions directes et identifiables, risquent d'être aveugles à une influence économique agrégée par petites touches numériques. Première étape d'un travail appelé à se prolonger, cette note pose les jalons d'une cartographie du phénomène qui reste, à ce jour, à construire.
1. De quoi parle-t-on ? Comprendre la tokenisation foncière
Trois grandes notions suffisent à fixer le vocabulaire. La blockchain est un registre numérique partagé entre de multiples acteurs, théoriquement infalsifiable, dont les écritures sont validées de manière décentralisée et automatique, sans autorité supérieure. Un token (ou jeton) est une unité inscrite sur ce registre qui représente un actif ou un droit ; « tokeniser » consiste donc à créer cette représentation numérique et la fractionner en unités cessibles via la blockchain. Un contrat intelligent (smart contract) est un programme auto-exécutant qui déclenche automatiquement une opération (versement d'un revenu, transfert d'un token, …) dès que ses conditions sont réunies, sans intermédiaire. Ces outils connaissent depuis 2023 une vague d'application à des actifs tangibles : c'est le mouvement des RWA (real world assets), dans lequel s'inscrit la tokenisation du foncier.
Dans le cas du foncier donc, que tokenise-t-on, au juste, lorsque l'on tokenise une terre ? Le sujet se complexifie alors davantage puisque la réponse n'a rien d'universel : elle dépend du régime de propriété sous-jacent. Ici les discours commerciaux, calibrés sur le fonctionnement des marchés occidentaux, peuvent induire en erreur. Schématiquement, deux grandes configurations coexistent. Dans les pays à régime foncier établi (comme c'est le cas du droit civil en France notamment, ou du droit anglo-saxon), le jeton ne transfère aucun titre. La propriété reste attachée au cadastre et à l'acte authentique. Ce qui est alors tokenisé n'est pas le sol en lui-même. Il peut s'agir de parts d'une société-véhicule (SPV) qui détient le titre de propriété (le jeton fonctionne alors comme l'action d'une société dont l'unique actif est la terre). Il peut également s'agir d'un flux de revenus adossé à la terre (fermages, récoltes, crédits carbone) [5]. C'est le régime de la « terre comme classe d'actifs », dont relève par exemple le cas serbe de Treesury[6].
Dans les contextes où le droit foncier est lacunaire ou repose sur des tenures coutumières, comme cela peut être le cas en Afrique subsaharienne ou en Asie du Sud, la logique s'inverse. La blockchain n'y enregistre pas un montage sociétaire surplombant un cadastre existant, elle est alors promue comme le registre lui-même [7], instrument de formalisation des titres censé convertir en capital mobilisable une terre jusque-là « morte »[8] faute de titre négociable. Or il semble qu'aujourd'hui les phénomènes de tokenisation du foncier se concentrent sur ces marchés émergents, où l'insuffisance des appareils juridiques de contrôle de la propriété facilitent ces développements[9]. Ce sont les mêmes régions à tenure fragile, déjà cibles du land grabbing, comme l'Afrique et l'Asie, qui pourraient être à nouveau ciblées[10].
Cette distinction entre les contextes des pays du Nord et du Sud est centrale. Dans les premiers, la blockchain fractionne et fait circuler les montages sociétaires que le législateur s'est efforcé de rendre visibles : la tokenisation les fragmente à l'extrême et, potentiellement, rend les contours de la juridiction qui les entoure plus flous et incertains. Pour les seconds, la blockchain prétend résoudre par la technique un problème éminemment social et politique. Daivi Rodima-Taylor (2021, op. cit.) montre que l'abstraction du registre numérique tend à effacer la superposition des droits formels, informels et coutumiers, et que l'immutabilité du code porte en elle le risque de figer une allocation contestée ou à visée extractive plutôt que de la corriger. Dans des contextes où la titrisation foncière a pu servir de vecteur de dépossession [11], l'inscrire sur un registre infalsifiable peut la durcir.
Un fil commun relie toutefois ces deux contextes. Le contrôle économique de la terre s'y détache d'une propriété identifiable et ancrée dans un territoire pour devenir fractionnable, liquide et déplaçable. On notera enfin l'ambivalence des contrats intelligents, lesquels peuvent servir aussi bien à encoder des restrictions de détention (par exemple, bloquer un non-résident) que servir à les contourner, selon le droit sous lequel la plateforme est émise.
2. Une nouvelle phase de la financiarisation du foncier
Comme précisé plus tôt, la tokenisation n'est pas un phénomène purement inédit ou nouveau. Depuis la crise alimentaire de 2007-2008, la terre agricole s'est imposée comme une classe d'actifs à part entière, recherchée pour ses qualités de valeur refuge et de couverture contre l'inflation. Une littérature abondante a documenté ce phénomène. Madeleine Fairbairn a par exemple retracé la généalogie financière du land grabbing[12] ; Stefan Ouma a décrit le phénomène « d'assetisation » qui transforme des terres en produits standardisés[13] ; Saturnino Borras et Jennifer Franco l'ont relié aux trajectoires de l'accaparement[14], que Philip McMichael inscrit dans les logiques qui sous-tendent ce qu'il décrit comme le corporate food regime[15]. Pour sa part, Thierry Pouch a pu l'articuler à la financiarisation du capitalisme, comme une « nouvelle étape de la mondialisation » (op. cit.). Au fond, donc, ce mouvement parachève la marchandisation du sol telle que décrite par Karl Polanyi dès 1944[16] : la terre, jadis intégrée dans un tissu de rapports sociaux, est réduite à un actif inerte, détachable de tout territoire.
Là où les fonds fonciers et les véhicules de portage dissociaient déjà la propriété de l'exploitation, la blockchain pousse la logique d'un cran en permettant une fragmentation bien plus fine des droits attachés à la terre, et leur circulation potentiellement continue sur des marchés secondaires. Trois grandes propriétés expliquent l'intérêt qu'elle suscite : la divisibilité, la liquidité (création d'un marché secondaire sur un actif historiquement immobile) et l'automatisation (paiements et transferts par contrat intelligent). Pour ses promoteurs, la blockchain pourrait permettre d'élargir l'accès au capital des exploitants, de diversifier les financements et donc d'accélérer les investissements dans la transition agroécologique[17].
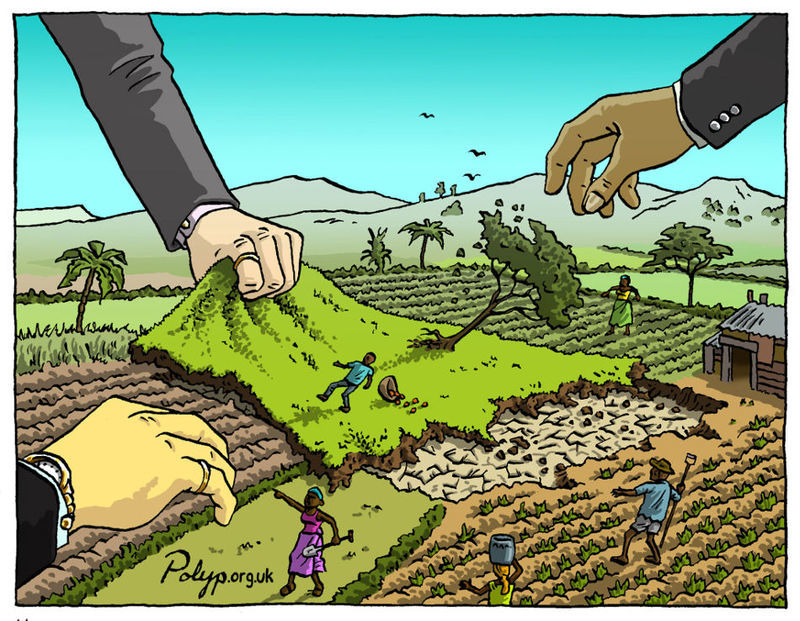
Gardons-nous toutefois de considérer la tokenisation foncière comme un « land grabbing 2.0 ». La vague d'accaparement post-2008, où les acteurs privés dominent (sociétés cotées, fonds, entreprises) aux côtés d'États et de fonds souverains, procède par concentration et prise de contrôle physique de vastes superficies. Saskia Sassen y voyait ainsi un « démembrement » du territoire national au profit d'acteurs extraterritoriaux [18]. La tokenisation, elle, procède dans une logique inverse : elle disperse la propriété en une multitude de positions fractionnaires. Si la logique de fond, reposant sur la captation d'une rente, reste similaire ; la tokenisation, en fractionnant et en dématérialisant, rend les outils de régulation existants en partie aveugles.
Tableau 1 Du « land grabbing » classique à la tokenisation foncière : continuités et mutations
| Dimensions | Land grabbing « classique » (post-2008) | Tokenisation foncière |
| Forme de l'emprise | Concentration : prise de contrôle directe de vastes superficies | Dispersion : multitude de positions fractionnaires, échangeables |
| Acteurs concernés | Sociétés cotées, fonds, entreprises privées majoritairement ; États et fonds souverains | Investisseurs institutionnels et particuliers,via des plateformes ouvertes |
| Objet acquis | Le sol et son titre (ou un bail de long terme) | Parts de SPV, flux de revenus ; ou, au Sud, le titre numérisé lui-même |
| Visibilité réglementaire | Transaction identifiable, soumise à des seuils de notification[19] | Aucune aujourd'hui |
| Logique commune | Captation de la rente foncière, éloignement du centre de décision par rapport au territoire cultivé | Idem, sous forme dématérialisée et liquide |
3. Souveraineté foncière, contrôle des structures et enjeux d'intelligence économique
Les questions les plus sensibles que pose la tokenisation foncière résident sur le terrain de la souveraineté elle-même. La régulation foncière repose, en France comme ailleurs, sur une hypothèse implicite : une prise de contrôle se manifeste par une transaction identifiable, portant sur un seuil détectable, imputable à un acquéreur connu. L'édifice français (préemption SAFER, contrôle des structures, et, depuis la loi Sempastous de décembre 2021, contrôle des prises de participation dans les sociétés détenant du foncier[20]) a été conçu pour rattraper les montages capitalistiques qui échappaient aux règles traditionnelles.
Or la tokenisation déplace une partie du problème vers des zones grises. Une influence économique significative peut ainsi être agrégée par l'accumulation de positions fractionnaires, acquises via une plateforme de droit étranger, sans qu'aucune de ces transactions ne franchisse individuellement le seuil de notification.
L'accaparement foncier est, déjà dans sa forme classique et physique, un phénomène difficilement cartographiable. Comme Land Matrix le signale[21], les chaînes de détention sont multi-niveaux, des capitaux publics transitent par des véhicules privés, et la frontière même entre entreprise « privée » et « publique » peut s'effacer[22]. La tokenisation ajoute une couche d'opacité supplémentaire : en fractionnant les positions, en les rendant liquides et en les logeant potentiellement hors juridiction des pays cibles, elle brouille encore davantage une cartographie déjà lacunaire. Or la vague d'accaparement classique a plafonné après 2010, freinée notamment par les législations plus protectrices qu'ont adoptées les pays cibles. Dans ce contexte, la tokenisation pourrait offrir le moyen de contourner des dispositifs pensés pour intercepter des transactions directes et identifiables.
La trajectoire étatsunienne est éclairante en matière de protection face aux investissements étrangers. Le contrôle s'y est durci, avec un recensement renforcé des terres détenues par des intérêts étrangers, en particulier par des ressortissants de « pays adversaires » [23]. Ce durcissement vise l'acquisition directe et nominative ; il dit donc, en creux, combien un canal fractionnaire et anonymisé est difficilement régulable.
Deux signaux faibles méritent ensuite d'être remarqués. D'une part, le projet Sango, lancé par la République centrafricaine. Ce cryptoactif national devait être adossé, dans ses promesses initiales, à un accès à des terres et à des ressources. Plusieurs dispositions ont été invalidées par la Cour constitutionnelle du pays, et le FMI a estimé que « la tokenisation des abondantes richesses naturelles du pays […] pose de multiples défis qui doivent encore être résolus »[24]. Le dispositif s'est ensuite soldé par un échec[25]. D'autre part, l'apparition de cadres réglementaires nationaux plutôt conciliants à la périphérie de l'Union européenne [26] pourrait ouvrir la voie à une opacité plus grande encore, avec la possibilité de tokeniser depuis le pays le plus permissif au niveau réglementaire des actifs physiques situés ailleurs.
Notons enfin que les principaux instruments internationaux de gouvernance foncière, au premier rang desquels les directives volontaires de la FAO[27], n'ont pour le moment pas intégré dans leurs recommandations des dispositifs dédiés spécifiquement à la tokenisation et aux défis qu'elle soulève.
Conclusion : du land grabbing visible à la captation furtive
La tokenisation des terres agricoles s'inscrit donc dans la transformation, désormais longue, des actifs productifs en objets financiers. Elle en marque une étape nouvelle, dématérialisée, fractionnaire et à l'opacité nouvelle. Ses promoteurs y voient une démocratisation de l'investissement ; les effets réels de cette technologie dépendront du cadre réglementaire, du système de gouvernance et du régime foncier dans lesquels elle s'insère. Or le phénomène du land grabbing, après 2008, avait prospéré dans des contextes où la réglementation du foncier était lacunaire et imparfaite ; le risque serait donc que la tokenisation ne suive la même voie.
Le risque principal n'est peut-être pas celui d'un accaparement de grande envergure, mais d'une captation furtive : une emprise économique sur le foncier qui, par sa nature fragmentée, liquide et hors juridiction, échappe aux dispositifs nationaux censés la détecter puis la réguler. La question centrale est dès lors moins technologique que politique : à quelles conditions cette innovation financière est-elle compatible avec les enjeux de sécurité alimentaire, la préservation des ressources et la souveraineté foncière ?
Deux prolongements s'imposent. D'abord, cette note n'a traité qu'une face du phénomène : la tokenisation touche aussi les matières premières [28] et les récoltes elles-mêmes. Ensuite et surtout, l'état embryonnaire du phénomène appelle à la réalisation d'une cartographie systématique des plateformes, des montages juridiques associés et des acteurs concernés.
Jérémy Denieulle, Directeur des études d'Agriculture Stratégies
Sandrine Doppler, analyste prospectiviste et intelligence économique
Citer cet article :
Jérémy Denieulle, Sandrine Doppler, « La tokenisation des terres agricoles. Innovation financière ou nouvelle étape dans la financiarisation du foncier ? », Agriculture Stratégies, 24/06/2026. https://www.agriculture-strategies.eu/2026/06/la-tokenisation-des-terres-agricoles
[1] Thierry Pouch, « L'appropriation des terres agricoles, nouvelle étape de la mondialisation », L'Économie politique, vol. 2, n°78, 2018, pp. 19-29.
[2] Voir « Tokenisation des terres agricoles : acheter des terrains en un clic », France 24/Aux avant-postes, 24/02/2026. https://www.youtube.com/watch?v=ZnDewGTITQs&t
[3] Ce chiffre est issu des données du site RWA.xyz (pour real world assets) et repris par la presse spécialisée. Les estimations d'agrégateurs ou de cabinets peuvent varier fortement selon les périmètres retenus : elles donnent ici un ordre de grandeur plus qu'une mesure.
[4] Voir l'ouvrage de référence sur le sujet : Pierre Blanc, Terres, pouvoirs et conflits. Une agro-histoire du monde, Presses de Sciences Po, 2020.
[5] Le montage financier (parts de SPV ou flux de revenus) fait consensus dans la pratique et dans les sources professionnelles mobilisées ici pour la seule mécanique juridique (à titre d'exemple : https://gofaizen-sherle.com/rwa-tokenization/agricultural-land). Pour une synthèse académique récente des cadres juridiques des RWA, voir Rajmund Mirdala, « Tokenization of Real-World Assets: Legal Frameworks, Market Dynamics, and Policy Pathways for a Decentralized Financial Future », Journal of Applied Economic Sciences, vol. XX, n°2(88), 2025, pp. 285-312.
[6] Voir Zlatko Jovanovic, « Treesury sees tokenisation as solution for financing production », Eurofruit, 18/11/2025. https://www.fruitnet.com/eurofruit/treesury-sees-tokenisation-as-solution-for-financing-production/269673.article
[7] Sur l'utilisation de la blockchain comme outil de formalisation de la propriété dans le Sud global, voir Daivi Rodima-Taylor, « Digitalizing land administration: The geographies and temporalities of infrastructural promise », Geoforum, vol. 122, 2021, pp. 140-151.
[8] Pour reprendre ici l'argumentaire de l'économiste Hernando de Soto dans son ouvrage Le mystère du capital(Flammarion, 2005, pour son édition française).
[9] Notons ici que la recherche sur la tokenisation du foncier agricole proprement dite reste très embryonnaire. La littérature établie porte soit sur l'administration foncière numérique au Sud, soit sur la financiarisation du foncier au global.
[10] Thierry Pouch, op. cit. Données Land Matrix.
[11] À nouveau, nous renvoyons ici vers l'ouvrage de Pierre Blanc (2020, op. cit.).
[12] Madeleine Fairbairn, Fields of Gold. Financing the Global Land Rush, Cornell University Press, 2020.
[13] Stefan Ouma, Farming as Financial Asset: Global Finance and the Making of Institutional Landscapes, Agenda Publishing, 2020.
[14] Saturnino Borras, Jennifer Franco, « Global Land Grabbing and Trajectories of Agrarian Change: A Preliminary Analysis », Journal of Agrarian Change, vol. 12, n°1, 2012, pp. 34-59.
[15] Philip McMichael, « The land grab and corporate food regime restructuring », Journal of Peasant Studies, vol. 39, n°3-4, 2012, pp. 681-701.
[16] Karl Polanyi, The Great Transformation, New York, 1944.
[17] Voir, à titre d'exemple, ce texte à vocation promotionnelle : https://globalaginvesting.com/tokenization-and-farmland-unlocking-liquidity-in-a-scarce-asset-class/ Ce même texte indique toutefois qu'en l'absence de supervision crédible, la terre tokenisée risque de verser dans la pure spéculation.
[18] Saskia Sassen, « Land Grabs Today: Feeding the Disassembling of National Territory », Globalizations, vol. 10, n°1, 2013, pp. 25-46.
[19] Voir le travail du site Land Matrix qui s'emploie à identifier ces transactions : https://landmatrix.org/
[20] Loi n°2021-1756 du 23 décembre 2021 (dite « loi Sempastous »).
[21] Land Matrix, Few development benefits, many human and environmental risks. Taking stock of the global land rush, Analytical Report III, 2021.
[22] Ainsi Thierry Pouch (op. cit.) notait déjà en 2018 que si la Chine était le neuvième pays investisseur entre 2000 et 2016, le fait de lui adjoindre Hong Kong la faisait remonter en troisième position.
[23] Voir : https://www.usda.gov/about-usda/news/press-releases/2025/12/30/usda-advances-farm-security-action-plan-protect-us-farmland-and-federal-programs-foreign-adversaries
[24] Voir le rapport du FMI de 2023 : https://doi.org/10.5089/9798400237966.002
[25] En février 2025, la République centrafricaine a tenté de lancer une nouvelle cryptomonnaie, le $CAR, dont le lancement s'est avéré chaotique.
[26] Nous avons cité, plus tôt dans cette note, le projet Treesury qui a été homologué par la Serbie.
[27] https://www.fao.org/fileadmin/templates/cfs/Docs1112/VG/VG_Final_FR_May_2012.pdf
[28] Voir, à titre d'exemple, le projet argentin Agrotoken : https://landing.agrotoken.oaro.net/en/